Domain liquiditätsverbesserung.de kaufen?
Wir ziehen mit dem Projekt
liquiditätsverbesserung.de um.
Sind Sie am Kauf der Domain
liquiditätsverbesserung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain liquiditätsverbesserung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
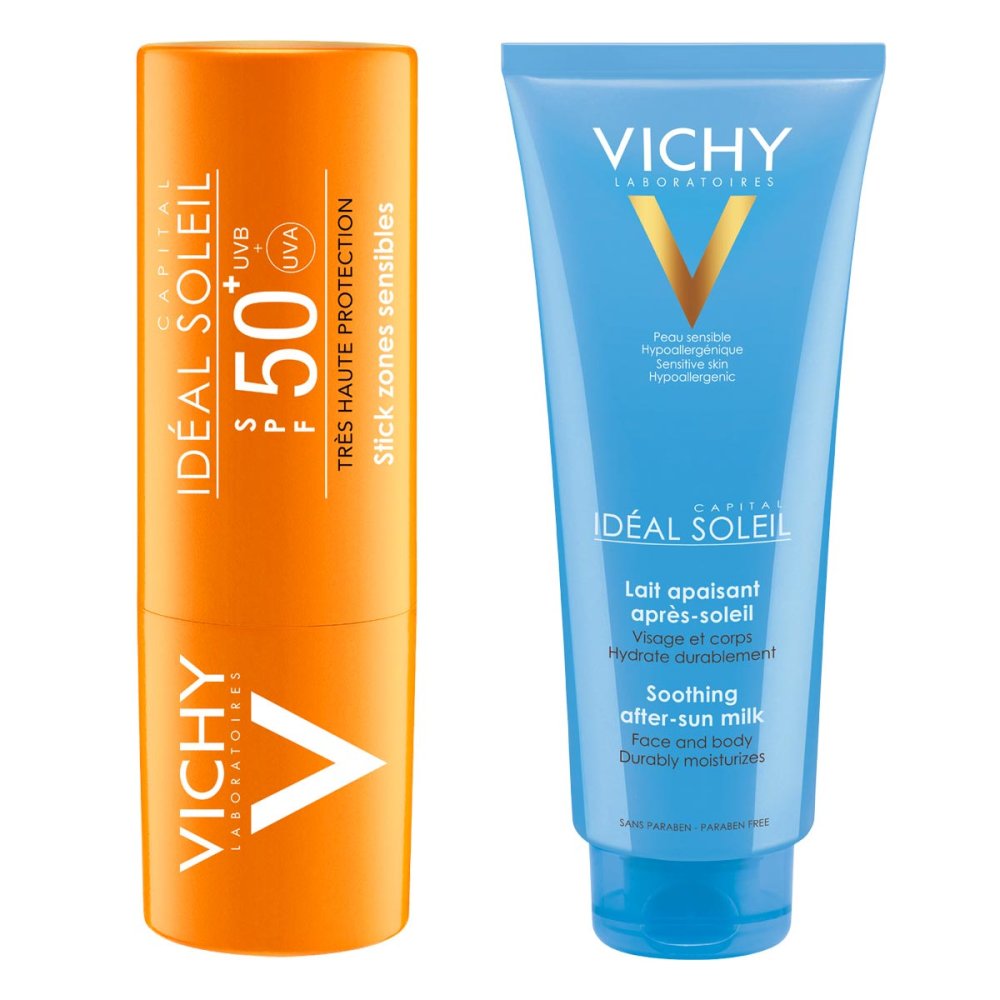
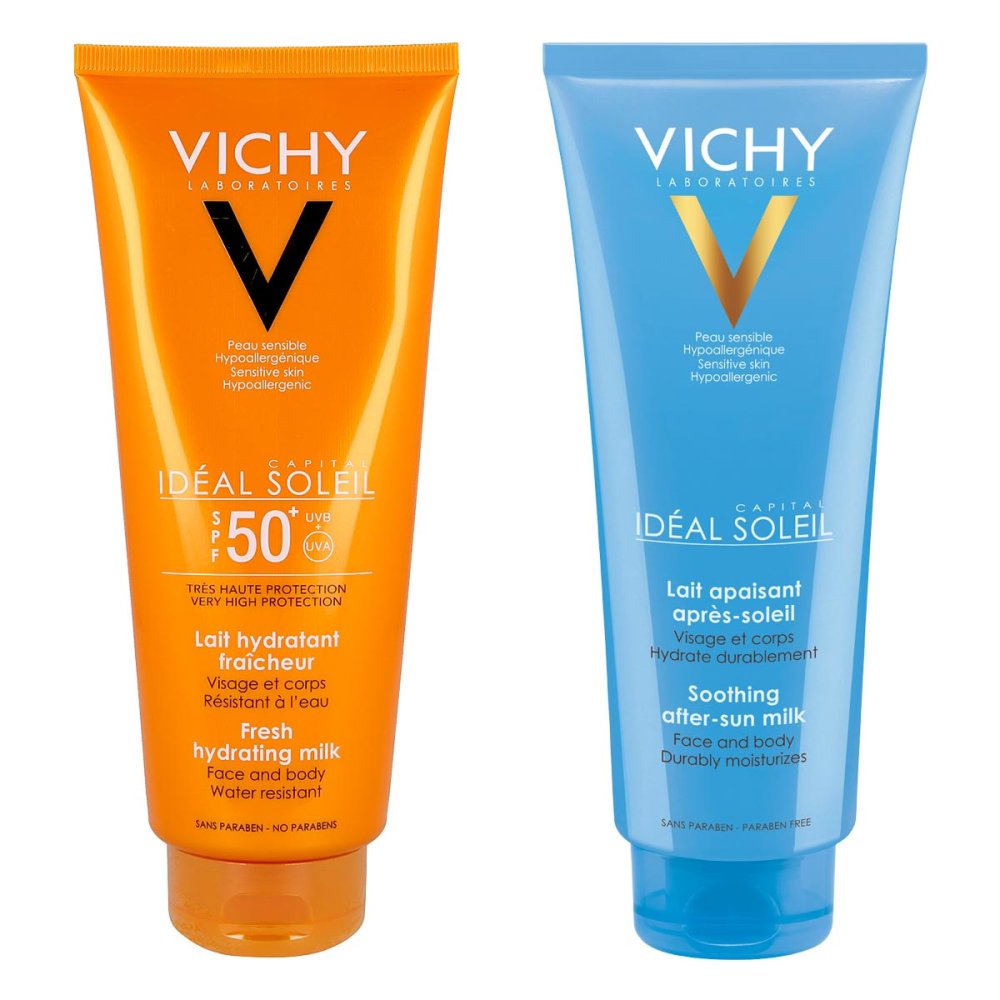
L'Oreal Deutschland GmbH Geschäftsbereich VICHY Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil Milch 08102914Anwendungsgebiet von Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil MilchVichy Capital Soleil Sonnenmilch Familie Lsf 50+ kann bei den unterschiedlichsten Hauttypen angewendet werden und garantiert Ihnen einen zuverlässigen Schutz vor gefährlichen Sonnenstrahlen-dank des Lichtschutzfaktors 50. Vichy Capital Soleil Milch nach der Sonne beruhigt und pflegt Ihre Haut nach dem Sonnenbad. Wirkungsweise von Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil MilchVichy Capital Soleil Sonnenmilch Familie Lsf 50+ ist mit seinem intensiven Lichtschutzfaktor 50 und seiner sehr hohen feuchtigkeitsspendenden Schutzwirkung über 24 Stunden, ideal für hohe Strahlenbelastungen auf Ihrem Gesicht und Ihren Körper anwendbar. Zudem ist die Sonnenmilch hypoallergen und ohne Parabene hergestellt worden. Vichy Capital Soleil Milch nach der Sonne spendet Ihrer von der Sonne gereizten Haut intensive Feuchtigkeit und beruhigt sie. Dazu ist Vichy Capital Soleil Milch nach der Sonne als erfrischendes Milch-Gel entwickelt worden. So versorgt Vichy Capital Soleil Milch nach der Sonne Ihre Haut direkt nach dem ersten Auftragen mit Hyaluronsäure, einem Wirkstoff, der die Verdunstung der Feuchtigkeit hemmt, und macht sie geschmeidig und strahlend. Wirkstoffe / Inhaltsstoffe / ZutatenVichy Capital Soleil Sonnenmilch Familie Lsf 50+ enthält: Aqua, glycerin, propylene glycol, octocrylene, diisopropyl sebacate, ethylhexyl salicylate, butyl methoxydibenzoylmethane, titanium dioxide, isocetyl stearate, alcohol denat., ethylhexyl triazone, aluminum starch octenylsuccinate, stearic acid, triethanolamine, potassium cetyl phosphate, synthetic wax, acrylates/c10-30 alkyl acrylate crosspolymer, aluminum hydroxide, bis-ethylhexyloxyphenol methoxyphenyl triazine, caprylyl glycol, dimethicone, disodium edta, glyceryl stearate, glycine soja oil, palmitic acid, peg-100 stearate, phenoxyethanol, silica, sodium hyaluronate, terephthalylidene dicamphor su51,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
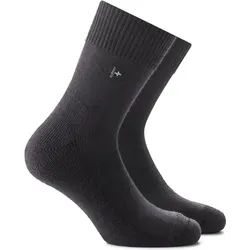
Working Light QuarterDer Working Light Quarter ist die Quarter-Version unseres bewährten Working Light und wurde für anspruchsvolle Arbeitstage bei jedem Wetter entwickelt. Die leichte Merinowoll-Mischung sorgt für ein angenehmes Fussklima, hält die Füsse bei Wärme kühl und bei Kälte warm. Dank hoher Abriebfestigkeit, gezielter Polsterung und nahtloser Sockenspitze bietet er langanhaltenden Komfort und hilft, Blasen sowie Druckstellen zu vermeiden. Der weiche Abschlussrand sorgt für einen sicheren Sitz, ohne einzuschneiden oder zu verrutschen. Die kürzere Quarter-Länge macht ihn zur idealen Wahl für alle, die den bewährten Working Light Komfort mit einem niedrigeren Schaft bevorzugen. -Quarter-Länge für einen niedrigeren Schaft -Leichtes Merinowoll-Mischgewebe -Reguliert Wärme und Feuchtigkeit -Hohe Abriebfestigkeit gegen Blasenbildung -Weicher Abschlussrand ohne Verrutschen -Frottee im Fussbereich für optimalen Komfort -Gezielte Polsterung für zusätzlichen Schutz -Gekettelte Sockenspitze für nahtlosen Tragekomfort **Material** -80% Wolle (Merino) -20% Polyamid **Pflege** Bei maximal 30°c schonend waschen, Nicht bleichen, Nicht im Tumbler trocknen, Nicht bügeln, Nicht trocken oder chemisch reinigen13,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brio Builder Working BenchHammer, screw, twist and tighten with the 34596 Working Bench from BRIO Builder. This construction toy is a great introduction for children looking to get to grips with construction play. The flexible design of this working bench means children can practice using tools like hammers, wrenches, screwdrivers and more in a creative and open-ended way. And once you're done playing, simply fold down the bench and convert it into a handy toolbox for smart storage.24,75 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Vichy Capital Soleil Gesicht 50+ + Capital Soleil MilchAnwendungsgebiet von Vichy Capital Soleil Gesicht 50+ + Capital Soleil MilchVichy Capital Soleil Gesicht 50+ kann bei den unterschiedlichsten Hauttypen angewendet werden und garantiert Ihnen einen zuverlässigen Schutz vor gefährlichen Sonnenstrahlen - dank des Lichtschutzfaktors 50+. Vichy Capital Soleil Milch nach der Sonne beruhigt und pflegt Ihre Haut nach dem Sonnenbad. Wirkungsweise von Vichy Capital Soleil Gesicht 50+ + Capital Soleil MilchVichy Capital Soleil Gesicht 50+ ist mit seinem intensiven Lichtschutzfaktor 50+ und seiner sehr hohen feuchtigkeitsspendenden Schutzwirkung über 24 Stunden, ideal für hohe Strahlenbelastungen auf Ihrem Gesicht. Denn die Sonnencreme ist reich an Hyaluronsäure. Außerdem ist Vichy Capital Soleil Gesicht 50+ besonders hypoallergen und ohne Parabene. Vichy Capital Soleil Milch nach der Sonne spendet Ihrer von der Sonne gereizten Haut intensive Feuchtigkeit und beruhigt sie. Dazu ist Vichy Capital Soleil Milch nach der Sonne als erfrischendes Milch-Gel entwickelt worden. So versorgt Vichy Capital Soleil Milch nach der Sonne Ihre Haut direkt nach dem ersten Auftragen mit Hyaluronsäure, einem Wirkstoff, der die Verdunstung der Feuchtigkeit hemmt, und macht sie geschmeidig und strahlend. Wirkstoffe / Inhaltsstoffe / ZutatenVichy Capital Soleil Gesicht 50+ enthält: Aqua / Water • Glycerin • Diisopropyl Sebacate • Ethylhexyl Salicylate • Butyl Methoxydibenzoylmethane • Dimethicone • Alcohol Denat. • Bis-Ethylhexyloxyphenol Methoxyphenyl Triazine • Octocrylene • Titanium Dioxide [Nano] / Titanium Dioxide • Aluminum Starch Octenylsuccinate • Drometrizole Trisiloxane • Diethylhexyl Butamido Triazone • Stearic Acid • Triethanolamine • Potassium Cetyl Phosphate • Parfum / Fragrance • Synthetic Wax • Acrylates/C10-30 Alkyl Acrylate Crosspolymer • Aluminum Hydroxide • Caprylyl Glycol • Dimethicone Crosspolymer • Disodium Edta • Glyceryl Stearate • Palm40,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Vichy Capital Soleil Stick Lsf 50 + Capital Soleil Milch 08102911Anwendungsgebiet von Vichy Capital Soleil Stick Lsf 50 + Capital Soleil MilchDer Vichy Capital Soleil Stick Lsf 50 dient dem Schutz vor schädlicher Sonneneinstrahlung und beugt Sonnenbrand und lichtbedingten Hautschäden vor. Er wurde in erster Linie für Hautpartien wie Nase, Stirn und Ohren entwickelt, welche der Sonne besonders stark ausgesetzt sind. Der Vichy Capital Soleil Stick Lsf 50; ist speziell für empfindliche Haut geeignet. Vichy Capital Soleil Milch nach der Sonne beruhigt und pflegt Ihre Haut nach dem Sonnenbad.Wirkungsweise von Vichy Capital Soleil Stick Lsf 50 + Capital Soleil MilchDer Vichy Capital Soleil Stick Lsf 50 bietet mit seinem Mexoryl XL- Filtersystem einen umfassenden Schutz vor UVA- und UVB-Strahlen nach neuester EU-Richtlinie. Vichy Capital Soleil Milch nach der Sonne spendet Ihrer von der Sonne gereizten Haut intensive Feuchtigkeit und beruhigt sie. Dazu ist Vichy Capital Soleil Milch nach der Sonne als erfrischendes Milch-Gel entwickelt worden. So versorgt Vichy Capital Soleil Milch nach der Sonne Ihre Haut direkt nach dem ersten Auftragen mit Hyaluronsäure, einem Wirkstoff, der die Verdunstung der Feuchtigkeit hemmt, und macht sie geschmeidig und strahlend. Wirkstoffe / Inhaltsstoffe / ZutatenVichy Capital Soleil Stick Lsf 50 enthält: Ricinus communis oil, Castor seed oil, Isopropyl Palmitate, Polyethylene, Octocrylene, Isohexadecane, Titanum dioxide, Ozokerite, Butyl Methoxydibenzoylmethane, Drometrizole Trisiloxane, Theobroma Cacao Butter, Shea Butter, CI 77491, CI 77492, Dimethicone, Tocopherol Vichy Capital Soleil Milch nach der Sonne enthält: Aqua • Alcohol Denat. • Glycerin • Paraffinum Liquidum • Cetearyl Alcohol • Butyrospermum Parkii Butter • Caprylyl Glycol • Carbomer • Dimethicone • Epilobium Angustifolium Extract • Glyceryl Stearate • Palmitic Acid • Peg-100 Stearate • Phenoxyethanol • Sodium Hyaluronate • Sodium Hydroxide • Stea40,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
L'Oreal Deutschland GmbH Geschäftsbereich VICHY Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil Milch 08102914Anwendungsgebiet von Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil MilchVichy Capital Soleil Sonnenmilch Familie Lsf 50+ kann bei den unterschiedlichsten Hauttypen angewendet werden und garantiert Ihnen einen zuverlässigen Schutz vor gefährlichen Sonnenstrahlen-dank des Lichtschutzfaktors 50. Vichy Capital Soleil Milch nach der Sonne beruhigt und pflegt Ihre Haut nach dem Sonnenbad. Wirkungsweise von Vichy Capital Soleil Sonnenmilch Lsf 50+ + Capital Soleil MilchVichy Capital Soleil Sonnenmilch Familie Lsf 50+ ist mit seinem intensiven Lichtschutzfaktor 50 und seiner sehr hohen feuchtigkeitsspendenden Schutzwirkung über 24 Stunden, ideal für hohe Strahlenbelastungen auf Ihrem Gesicht und Ihren Körper anwendbar. Zudem ist die Sonnenmilch hypoallergen und ohne Parabene hergestellt worden. Vichy Capital Soleil Milch nach der Sonne spendet Ihrer von der Sonne gereizten Haut intensive Feuchtigkeit und beruhigt sie. Dazu ist Vichy Capital Soleil Milch nach der Sonne als erfrischendes Milch-Gel entwickelt worden. So versorgt Vichy Capital Soleil Milch nach der Sonne Ihre Haut direkt nach dem ersten Auftragen mit Hyaluronsäure, einem Wirkstoff, der die Verdunstung der Feuchtigkeit hemmt, und macht sie geschmeidig und strahlend. Wirkstoffe / Inhaltsstoffe / ZutatenVichy Capital Soleil Sonnenmilch Familie Lsf 50+ enthält: Aqua, glycerin, propylene glycol, octocrylene, diisopropyl sebacate, ethylhexyl salicylate, butyl methoxydibenzoylmethane, titanium dioxide, isocetyl stearate, alcohol denat., ethylhexyl triazone, aluminum starch octenylsuccinate, stearic acid, triethanolamine, potassium cetyl phosphate, synthetic wax, acrylates/c10-30 alkyl acrylate crosspolymer, aluminum hydroxide, bis-ethylhexyloxyphenol methoxyphenyl triazine, caprylyl glycol, dimethicone, disodium edta, glyceryl stearate, glycine soja oil, palmitic acid, peg-100 stearate, phenoxyethanol, silica, sodium hyaluronate, terephthalylidene dicamphor su51,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Working Light QuarterDer Working Light Quarter ist die Quarter-Version unseres bewährten Working Light und wurde für anspruchsvolle Arbeitstage bei jedem Wetter entwickelt. Die leichte Merinowoll-Mischung sorgt für ein angenehmes Fussklima, hält die Füsse bei Wärme kühl und bei Kälte warm. Dank hoher Abriebfestigkeit, gezielter Polsterung und nahtloser Sockenspitze bietet er langanhaltenden Komfort und hilft, Blasen sowie Druckstellen zu vermeiden. Der weiche Abschlussrand sorgt für einen sicheren Sitz, ohne einzuschneiden oder zu verrutschen. Die kürzere Quarter-Länge macht ihn zur idealen Wahl für alle, die den bewährten Working Light Komfort mit einem niedrigeren Schaft bevorzugen. -Quarter-Länge für einen niedrigeren Schaft -Leichtes Merinowoll-Mischgewebe -Reguliert Wärme und Feuchtigkeit -Hohe Abriebfestigkeit gegen Blasenbildung -Weicher Abschlussrand ohne Verrutschen -Frottee im Fussbereich für optimalen Komfort -Gezielte Polsterung für zusätzlichen Schutz -Gekettelte Sockenspitze für nahtlosen Tragekomfort **Material** -80% Wolle (Merino) -20% Polyamid **Pflege** Bei maximal 30°c schonend waschen, Nicht bleichen, Nicht im Tumbler trocknen, Nicht bügeln, Nicht trocken oder chemisch reinigen13,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brio Builder Working BenchHammer, screw, twist and tighten with the 34596 Working Bench from BRIO Builder. This construction toy is a great introduction for children looking to get to grips with construction play. The flexible design of this working bench means children can practice using tools like hammers, wrenches, screwdrivers and more in a creative and open-ended way. And once you're done playing, simply fold down the bench and convert it into a handy toolbox for smart storage.24,75 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
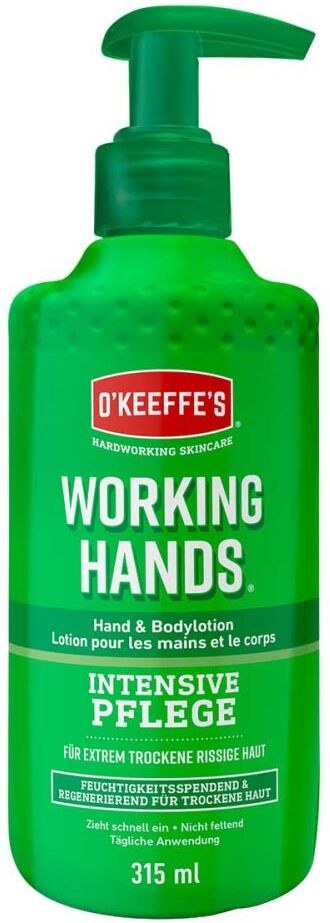
Okeeffe's Working Hands & BodylotionAnwendungsgebiet von Okeeffe's Working Hands & BodylotionDie O'KEEFFE'S Working Hands Hand&Body Lotion ist eine intensiv feuchtigkeitsspendende Körperlotion, die extrem trockene, rissige Haut mit Feuchtigkeit versorgt und hilft, sie zu reparieren. Sie verbessert sichtbar das Erscheinungsbild der Haut und sorgt für 48h intensive Pflege in 1 Anwendung. Macht die Haut weich und geschmeidig Unparfumiert Für sensible Haut geeignet Erhöht den Feuchtigkeitsgehalt sofort Verhindert weiteren Feuchtigkeitsverlust Bildet eine Schutzschicht auf der HautDosierungAnwendungsempfehlung von Okeeffe's Working Hands & Bodylotion:Für beste Ergebnisse nach dem Händewaschen und/ oder Duschen auftragen. Je nach Bedarf im Laufe des Tages erneut auftragen. Okeeffe's Working Hands & Bodylotion können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
FinanzstabilitätFinanzstabilität , Das Buch bietet eine kompakte Einführung in das Themengebiet Finanzstabilität. Dabei werden volkswirtschaftliche, institutionelle und regulatorische Gesichtspunkte berücksichtigt. Die aufeinander aufbauenden Kapitel geben im ersten Teil zunächst einen Überblick über das makroprudenzielle Mandat , d.h. den Auftrag das gesamte Finanzsystem zu überwachen, und gehen auf die Bedeutung der Stabilität des Finanzsystems ein. Der zweite Teil behandelt die Grundlagen makroprudenzieller Überwachung und geht auf Risikoarten und die Beurteilung von Risiken ein. Schwerpunkt des dritten Teils ist der Themenkomplex makroprudenzielle Politik , in welchem die Akteure und Institutionen sowie die ihnen zur Stärkung der Finanzstabilität zur Verfügung stehenden Instrumente thematisiert werden. Das Buch richtet sich an Fachleute in Aufsichtsbehörden, Geschäftsbanken und Zentralbanken, Studierende in Bachelor- und Masterstudiengängen mit volkswirtschaftlichem oder aufsichtsrechtlichem Bezug sowie Interessierte, die ein solides Verständnis für die Sicherheit und Stabilität des Finanzsystems erlangen möchten. Die Autorinnen und Autoren sind in verschiedenen Positionen bei der Deutschen Bundesbank und der Hochschule der Deutschen Bundesbank tätig: Sebastian Breuer, Abteilungsleiter im Zentralbereich Finanzstabilität Dr. Niklas Gadatsch, Senior Financial Stability Expert und Forschungskoordinator Dr. Katharina Knoll, Senior Financial Stability Expert Prof. Dr. Tobias Körner (Hrsg.), Hochschullehrer, Volkswirtschaftslehre und Finanzstabilität Prof. Dr. Oliver Kruse (Hrsg.), Hochschullehrer, Bank- und Wertpapiermanagement, Mittelstandsfinanzierung Dr. Jens Reich, Leiter der Repräsentanz der Bundesbank für Nord-Amerika Uwe Schollmeyer, Hochschullehrer, Zahlungsverkehr, Geldpolitik und Zentralbankwesen Dr. Benjamin Weigert, Leiter des Zentralbereichs Finanzstabilität , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240510, Produktform: Kartoniert, Beilage: Buch, Redaktion: Kruse, Oliver~Körner, Tobias, Seitenzahl/Blattzahl: 178, Keyword: Bankenregulierung; Bankensystem; Finanzkrisen; Finanzstabilität; Geldpolitik; Oliver Kruse; Tobias Körner, Fachschema: Geldpolitik~Währung - Währungspolitik~Finanzwirtschaft~International (Wirtschaft)~Wirtschaft / Fremde Länder, Internationales~Finanz, Fachkategorie: Finanzen~Industrien und Branchen~Internationale Wirtschaft, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Geldwirtschaft, Währungspolitik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 219, Breite: 166, Höhe: 10, Gewicht: 310, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.